- 全部
- 热门
- 最新评论
- 最新发帖
- 全部
- 个人号
- 机构号
-
孝顺的魏红恋4
更新于 今天 09:18 560次浏览
韩大使来访的重要意义如下:2027年氦气开发的序幕已经拉开!
$ST洲际(SH600759)$韩春霖大使考察马亭油田,对洲际油气氦气开发具备重要支撑意义。本次高层实地调研,强化中哈能源合作沟通渠道,为苏克气田伴生氦气项目的审批推进、融资落地、合规经营提供外交层面助力。氦气属于半导体、航天领域关键战略资源,该考察有助于推动哈国相关部门加快开发方案审核,疏通氦气分离、外输配套的政策卡点,提升项目信用背书,提振资本方信心,助力我国稀缺氦气海外供给渠道建设,保障国内...
64 -
低估之路
更新于 今天 07:50 1698次浏览
002211不要错过
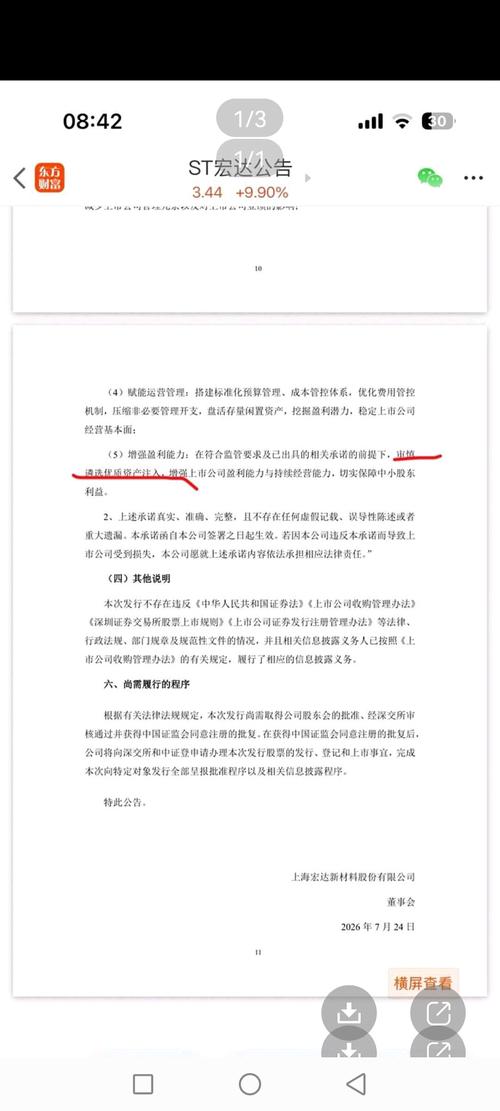
002211迎来重生$ST宏达(SZ002211)$$深证成指(SZ399001)$$ST板块指数(ZT800003)$ 定增股东大会11月份18日决定以下几件事 1、定增价格基本锁定,20日线附近,定价基准日以股东大会或董事会召开日为准 2、募资投向:决定明年早点摘还是晚点摘帽 确定后大概率新设公司先开展可能的新业务,与很多ST公司一样 像宏达这样以前的差等生也是有雄心壮志,所以应该一视同仁支持...
138 -
科技最前沿
发表于 11-03 20:57 5914次浏览
NASA要干大买卖,月球矿业锁定数亿美金大单!他们真的要从38万公里外的月球采矿,运回地球卖。#NASA#中国航天#登月#阿尔忒弥斯#重返月球
邀您观看:NASA要干大买卖,月球矿业锁定数亿美金大单!他们真的要从38万公里外的月球采矿,运回地球卖。#NASA#中国航天#登月#阿尔忒弥斯#重返月球
评论4 -
孝顺的魏红恋4
更新于 11-03 05:34 537次浏览
11月2号,韩大使来访的重要意义如下:2027年氦气开发的序幕已经拉开!
$ST洲际(SH600759)$韩春霖大使考察马亭油田,对洲际油气氦气开发具备重要支撑意义。本次高层实地调研,强化中哈能源合作沟通渠道,为苏克气田伴生氦气项目的审批推进、融资落地、合规经营提供外交层面助力。氦气属于半导体、航天领域关键战略资源,该考察有助于推动哈国相关部门加快开发方案审核,疏通氦气分离、外输配套的政策卡点,提升项目信用背书,提振资本方信心,助力我国稀缺氦气海外供给渠道建设,保障国内...
32 -
科技最前沿
发表于 11-02 22:03 4450次浏览
NASA要干新买卖,月球矿业锁定数亿美金大单!看完NASA半年以来所有的发布会,我发现了登月背后的惊天阳谋。#NASA#中国航天#登月#重返月球#阿尔忒弥斯
邀您观看:NASA要干新买卖,月球矿业锁定数亿美金大单!看完NASA半年以来所有的发布会,我发现了登月背后的惊天阳谋。#NASA#中国航天#登月#重返月球#阿尔忒弥斯
评论2 -
龙行天下独步股林
更新于 11-02 18:21 822次浏览
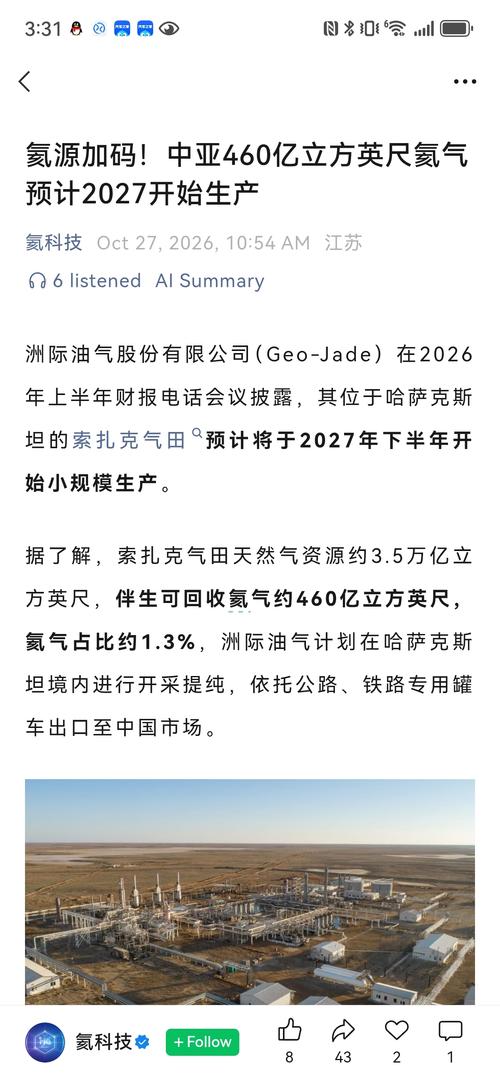
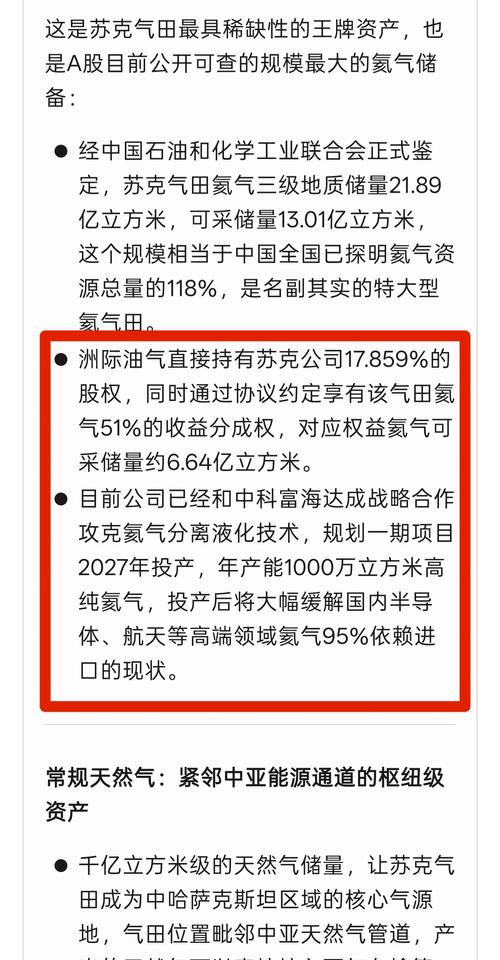
洲际油气直接持有苏克公司17.859%的股权,同时通过协议约定享有该气田氦气51%的收益分成权,对应权益氦气可采储量约6.64亿
洲际油气直接持有苏克公司17.859%的股权,同时通过协议约定享有该气田氦气51%的收益分成权,对应权益氦气可采储量约6.64亿立方米。 -目前公司已经和中科富海达成战略合作攻克氦气分离液化技术,规划一期项目2027年投产,年产能1000万立方米高纯氦气,投产后将大幅缓解国内半导体、航天等高端领域氦气95%依赖进口的现状。 苏克气田的其他核心资源盘点 ####氦气:国内已探明总量的118% 这是苏...
82- 按照洲际油气最新完成收购后的20.495%持股比例计算,其持有的苏克公司对应权益市值约为4.47亿美元,折合人民币约32.2亿元,这部分权益已经是洲际油气当前自身A股市值的重要组成部分。 2. 市值变动的核心驱动因素 近两个月苏克公司市值小幅上涨的核心原因,是国际高纯氦气现货价格从2026年9月的每立方米52美元,上涨到了11月初的每立方米57美元,直接推高了市场对苏克气田氦气项目投产后的盈利预期。 3. 和A股市场的预期差 当前21.8亿美元的市值,是哈萨克斯坦本地资本市场给苏克的估值,远低于A股市场对同规模氦气资产的普遍估值水平,这也是市场普遍预期后续苏克权益注入上市公司后,会带来显著估值增量的核心逻辑。
- 然后呢,股价只有2.2元
- 查看全部8条评论 >
-
ST摘帽投资者
更新于 11-02 15:19 2460次浏览
ST洲际 五倍牛股基因
$ST洲际(SH600759)$$ST章鼓(SZ002598)$$*ST海利(SH603718)$ 它并非天生长牛,却集齐了妖股与大牛的所有想象素材。 深埋地底的哈国油藏,是当下最踏实的现金流底座。 随油价潮汐起落,周期赋予它无限业绩弹性, 每一轮油价上行,都是利润重塑的契机。 它身上压着最厚重的ST估值冻土。 内控非标铸就了极致折价, 一旦整改落地、枷锁脱落、摘帽重生, 压抑数年的估值,将迎来久...
208 -
MT调研小能手
更新于 11-02 11:21 117次浏览
【九丰能源】
海陆多气源彰显业绩稳健,航天特气与新疆煤制气贡献优质成长【东吴环保公用】 #26Q1-3扣非同比+4%,彰显海陆多气源稳健优势。26Q1-3营收144.15亿元,同比-7.7%;扣非归母12.04亿元,同比+4.3%。单Q3扣非归母3.11亿元,同比-9.4%、环比-37.8%。单季度环比下滑主要系LNG/LPG毛差环比回落,且高气价一定程度影响下游采购。单季度毛差同比依然增长。 【海气】我们预计...
11 -
利索气体LesooGas
更新于 11-02 11:05 634次浏览
工业气体投研笔记:内外盘“价格错位”之下,谁能穿越周期?
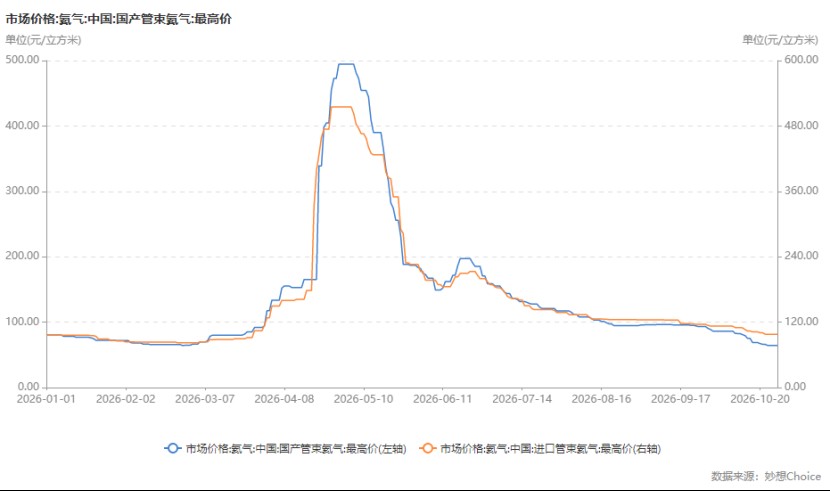
【核心摘要】当前国内氦气价格持续下探,但受7月临时出口禁令制约,内外盘呈现显著的“价格错位”。结论先行:后期氦气市场将告别单边暴涨暴跌,进入“国内成本定价寻底、海外受政策与物流扰动”的分化阶段。产业链布局方向正经历深刻重构:从“单一资源博弈”全面转向“全球多气源调度、全链路履约交付与高端电子特气延伸”。 01现状透视:国内寻底与出口受限的“价格错位” 核心逻辑:国内降价红利受阻,产业链利润向“履约...
11 -
kehe
发表于 11-02 09:47 135次浏览
高纯氦 5N、6N 怎么判定?BOG 提氦产品纯度参考国标
【行业科普资讯,仅供技术参考,不构成采购邀约与商业推广】 BOG提氦装置,是从液化天然气(LNG)储运过程中产生的蒸发气(Boil-OffGas,简称BOG)里回收氦气的一套深冷分离装备。答案先给清:它先把LNG储罐挥发的BOG收集起来,经增压、净化脱除重烃与水分,再进入低温精馏塔,利用氦与甲烷、氮等组分沸点差异逐级分离,终得到高纯氦。对天然气液化厂而言,BOG原本是需再冷凝或放空的"废气",加装...
评论2 -
孤亭迎晓雾
发表于 11-02 07:35 110次浏览
氦气入美关键清单,产业变化梳理
开盘前和大家聊聊当下的市场与行业动态,本篇为大家准备了5条要闻,方便大家快速掌握核心信息。 一、早盘要闻导读 1.某券商策略首席表示当前A股调整主要受情绪资金影响,基本面支撑坚实 2.HPV疫苗行业供需格局变化,头部企业积极求变拓展新增长点 3.兰成原油管道累计输送原油突破1亿吨,能源运输保障能力提升 4.美国将氦气纳入关键材料清单,国内供应链影响可控 5.量化视角看透当前交易真相 二、热点聚焦 ...
评论2 -
空空道人谈股人生
更新于 11-01 16:55 1339次浏览
金宏被广钢收购的可能性分析!目前国内特气公司数量太多,国际才四大!
$金宏气体(SH688106)$ 综合定性:短期(1–2年)概率极低(≤10%);中长期(3–5年)属于小概率事件(20%以内);更大概率是业务合作、联合投标、气源协同,而不是股权收购。 一、如果收购成功,理论上的协同价值(市场想象的利好) 1.TGCM客户区域互补 广钢核心:合肥长鑫、TCL华星,合肥、粤港澳大湾区; 金宏核心:芯粤能、华润上华、部分SK海力士国内工厂、长三角; 客户重叠度低,合...
25 -
CY翔云茗
更新于 10-31 16:35 865次浏览
新闻利好来了
美国把氦气列入关键材料,直接气源冲击很小(我国98%进口来自卡塔尔+俄罗斯,美国气源仅占15%以内),氦气现货价格短期没有大涨,所以雪人不会立刻迎来业绩暴增; 2)政策倒逼国内加速氦气自主保障、天然气BOG提氦项目上马,而雪人是国内唯一量产大型氦气螺杆压缩机的企业,是国产提氦+液氦低温装备的核心设备供应商,中长期订单会明显增加。 供应链安全倒逼国产提氦大规模上马 美国管控+俄氦出口管制+国内对外依...
54 -
股友7677R7e391
更新于 10-31 16:19 608次浏览
【我国铼、金、镍、锆等保有资源量大幅增加】 10月31日讯,通过共伴生、低品位、难利用战略性矿产再评价,我国铼保有资源量增加超两倍,金相当于新增50个大型矿床,镍相当于新增30个大型矿床。 自然资源部10月31日发布数据显示,2024年,自然资源部组织全国27个省区市、100余家单位、近2000名调查人员,开展了全国镓、锗、铟、铬铁矿、镍、钴、锆、铪、铌、钽、钒、稀土、铼、钾盐、金、锰、氦气等17...
23 -
kehe
发表于 10-31 10:03 217次浏览
国内哪里可采购符合 GB/T 4844-2011 标准的高纯液氦?
【行业科普资讯,仅供技术参考,不构成采购邀约与商业推广】 液氦为什么一罐难求?全国供应商怎么选,重庆高纯液氦基地给出答案 今年有个现象值得注意:医院影像科在抢,晶圆厂在抢,连量子实验室都在抢一种"零下269度的液体"。液氦,这个过去冷门的工业气体,正变成绕不开的战略资源。7月10日商务部与海关总署对氦气实施临时禁止出口,更让"一罐难求"从传闻变成采购清单上的真实压力。今天用一篇讲清楚它为什么稀缺、...
评论赞 -
吃睡行學出出出
更新于 10-30 18:53 1773次浏览
一战再战,洲际氦气
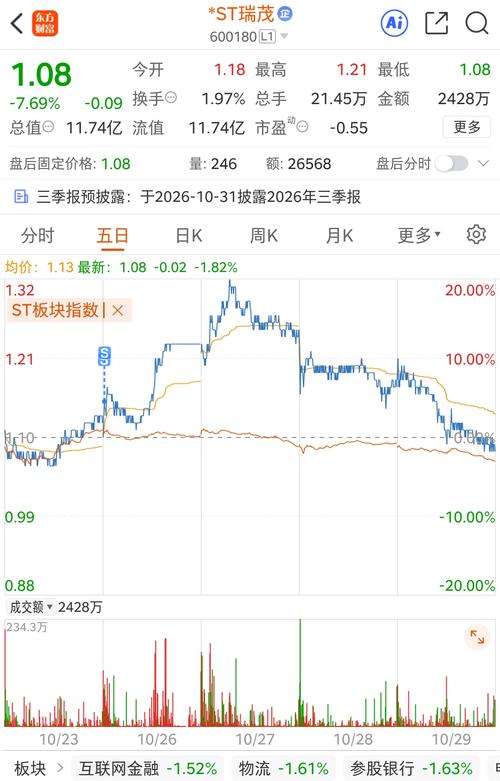
$*ST瑞茂(SH600180)$$ST龙元(SH600491)$$ST洲际(SH600759)$三季报博弈,180冲高回落到我卖价之下,这三季报好与坏与金正破产重整相比不重要,瑞茂龙元都是等破产重整的法院公告。759的三季报基本已随油价长高而确定大红大紫,待看十大股东变化,近三日已有大资金流入,战术优先,明年初有伊拉克油井入表,明年末有氦气入表。氦气已被美国列为顶级重要资源,预看氦气与中东油将对...
127 -
股海牛灯
更新于 10-30 16:03 72次浏览
$氦气概念(BK0949)$$工业气体(BK0981)$$蜀道装备(SZ300540)$
13 -
利索气体LesooGas
更新于 10-30 11:28 223次浏览
深度拆解|进口环比降15%为何氦价反跌至60元?国产放量正重塑行业“成本曲线”
【核心摘要】2026年9月中国氦气进口量环比下降15.3%,但10月底国产管束高纯氦气价格反而加速下探至60-65元/立方米。结论先行:这一“反常”现象标志着国内氦气市场定价逻辑的根本性切换——从“资源稀缺定价”转向“成本曲线定价”。前期高库存叠加国产低成本气源加速放量,触发了渠道“买跌不买涨”的负反馈。未来行业竞争核心,将从“谁能拿到货”彻底转向“谁的成本更低、供应链更稳”。 01现象拆解:进口...
1赞 -
ST摘帽投资者
更新于 10-30 09:16 379次浏览
洲际炒作的是增产预期+内控整改脱落+天然气氦气
$ST洲际(SH600759)$ ST洲际目前原油产能仅哈萨克斯坦马腾、克山油田,当前稳定日产约1.3万桶;伊拉克NK、Tuba油田6万桶/日为远期规划产能,尚未投产,2027年才有望陆续达产。 洲际油气伊拉克项目产能(公告口径) 当前状态:均未投产,全部是规划达产产能 1、NK(NaftKhana,恩凯)老油田(100%权益) -规划达产:1.5万桶/日(2027年6月目标达产) -商业起算点:...
26 -
大猴子想回本艳冠
发表于 10-29 10:52 261次浏览
$ST洲际(SH600759)$只要不退市,现在的价格就是送钱给你!如果要说退市的话,他凭什么退市?现在许林已经掌控了公司,公司的高管、董事长都是他任命的,而且许林买洲际油气是从华侨手中买过来的,花了整整的几十亿的现金!我持有。摘帽涨到5元,摘帽后小批量的产出氦气涨到8摘帽涨到5元,摘帽后小批量产出的氦气涨到8元,如摘帽后业绩翻番,营收翻番,氦气批量产出涨到10元到15元。不排除市值冲破千亿!到时...
评论赞